Eine auf Kredit gekaufte Wohnung, deren Miete einen Teil der monatlichen Kreditraten deckt: Das ist das Grundprinzip der Immobilieninvestition. Mit Immobilien langfristig Vermögen aufzubauen, beruht auf diesem einfachen Prinzip. Die Umsetzung erfordert jedoch, einige technische Faktoren zu beherrschen, die in klassischen Ratgebern oft zu kurz kommen.
Energieausweis und gesetzliche Fristen: Darauf sollten Sie vor jedem Kauf zur Vermietung achten
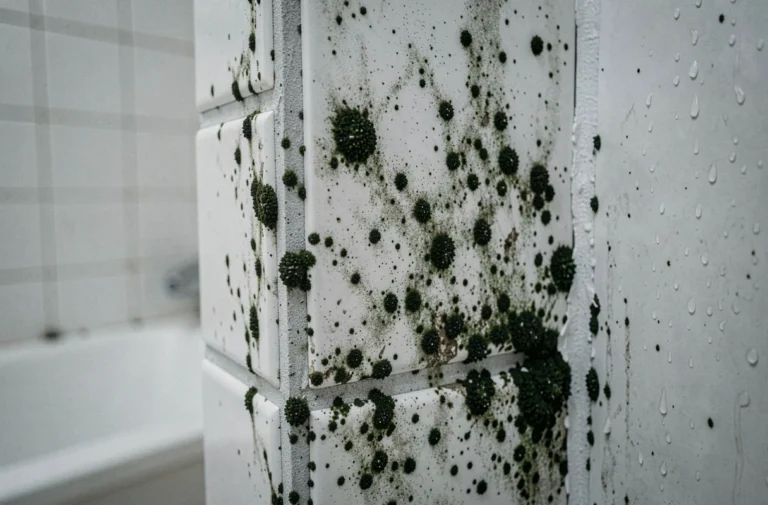
Sie haben eine ältere Immobilie zu einem attraktiven Preis entdeckt, die im Energieausweis mit F oder G eingestuft ist? Seit dem 1. Januar 2025 erfüllen Wohnungen der Energieeffizienzklasse G im französischen Mutterland nicht mehr die Anforderungen an die energetische Mindestqualität. Konkret gilt: Eine Wohnung der Klasse G darf nicht mehr neu vermietet werden.
Für Wohnungen der Klasse F gilt die Frist bis 2028, für Klasse E bis 2034. Wer eine Immobilie mit schlechter Energieeffizienzklasse kauft, ohne die Sanierungskosten einzuplanen, erwirbt einen Vermögenswert, dessen Vermietbarkeit kurzfristig wegfallen kann.
Die Falle hat zwei Seiten. Zum einen sind die Mieten für Wohnungen der Klassen F und G eingefroren: Bei einer Neuvermietung, einer Anpassung oder einer Verlängerung des Mietvertrags ist keine Mieterhöhung möglich. Zum anderen hängen Dämmarbeiten oder der Austausch der Heizung in einer Eigentümergemeinschaft von der Abstimmung in der Eigentümerversammlung ab. Einzelne Eigentümer können notwendige Sanierungen nicht immer selbst veranlassen.
Wer mit Immorise investieren möchte, sollte die Energieeffizienzklasse vor jeder Renditeanalyse prüfen. Bevor Sie die Rentabilität einer älteren Immobilie berechnen, sollten Sie ihre DPE-Klasse überprüfen und die Kosten für die Erfüllung der geltenden Standards schätzen.
Immobilienkredit und Hebeleffekt: Was Immobilien von anderen Anlageformen unterscheidet
Warum sind Immobilien nach wie vor eine so beliebte Anlageform, um Vermögen aufzubauen? Die Antwort lautet: Kredit. Anders als bei einer Finanzanlage ist die Bank bereit, einen hohen Betrag für den Kauf einer Sachanlage zu verleihen.
Dieser Mechanismus wird als Hebeleffekt bezeichnet. Mit begrenztem Eigenkapital erwirbt der Anleger einen Vermögenswert, dessen Gesamtwert für ihn arbeitet. Die Mieteinnahmen decken einen Teil, manchmal sogar die gesamten Kreditraten. Am Ende ist die Immobilie abbezahlt und erzielt einen Nettoertrag.
So funktioniert der Hebeleffekt in der Praxis
Ein einfaches Beispiel: Ein Käufer finanziert eine Mietwohnung mit einem Kredit über zwanzig Jahre. Monat für Monat deckt die Miete den Großteil der Kreditrate. Der tatsächliche Sparaufwand beschränkt sich auf die Differenz zwischen Miete und Kreditrate zuzüglich der nicht umlagefähigen Kosten.
Diese Differenz hängt von der Stadt, der Art der Immobilie und dem erzielten Zinssatz ab. Deshalb ist eine genaue Finanzplanung vor dem Kauf entscheidend für die Tragfähigkeit des Vorhabens. Eine Tabellenkalkulation, die Hausgeld, Grundsteuer, Restschuldversicherung und mögliche Leerstandszeiten berücksichtigt, vermittelt ein realistisches Bild des Cashflows.
Möblierte Vermietung als LMNP und Besteuerung der Mieteinnahmen: zwei Modelle im Vergleich
Die Besteuerung bestimmt, was dem Anleger tatsächlich bleibt. Bei der unmöblierten Vermietung werden die Mieteinnahmen als Einkünfte aus Vermietung und Verpachtung besteuert. Bei der möblierten Vermietung im Rahmen des LMNP-Status (nicht gewerblicher Vermieter möblierter Wohnungen) gelten sie als gewerbliche Einkünfte.
Einkünfte aus Vermietung und Verpachtung bei unmöblierter Vermietung
Es gibt zwei Möglichkeiten:
- Beim vereinfachten Mikro-Regime wird ein pauschaler Freibetrag auf die erzielten Mieteinnahmen angewendet, ohne die tatsächlichen Kosten zu berücksichtigen. Es eignet sich für Anleger mit geringen Kosten.
- Beim tatsächlichen Regime können die tatsächlich angefallenen Kosten abgesetzt werden: Kreditzinsen, Renovierungsarbeiten, Versicherungen und Verwaltungskosten. Es lohnt sich, sobald diese Kosten einen erheblichen Anteil der Mieteinnahmen ausmachen.
- Die Entscheidung für eines der beiden Regime bindet den Anleger für mehrere Jahre. Eine falsche Wahl des Steuermodells kann die Nettorendite dauerhaft schmälern.
Der LMNP-Status und die buchhalterische Abschreibung
Der LMNP-Status im tatsächlichen Regime bietet einen besonderen Vorteil: Die Immobilie und die Möbel können buchhalterisch abgeschrieben werden. Diese Abschreibung mindert den steuerpflichtigen Gewinn, ohne dass dafür Geld abfließt. Das Ergebnis: Die Mieteinnahmen können über mehrere Jahre nur gering oder gar nicht besteuert werden.
Dieser Mechanismus beseitigt die Steuer nicht, sondern verschiebt sie in die Zukunft. Beim Verkauf gelten die Regeln zur Besteuerung von Veräußerungsgewinnen. Die Entscheidung zwischen unmöblierter und möblierter Vermietung hängt daher vom Vermögensziel ab: laufende Einnahmen, Übertragung der Immobilie an die Erben oder Verkauf mittelfristig.
Lage und Mietverwaltung: die beiden Faktoren, die Anleger selbst beeinflussen können
Die Rendite einer Mietimmobilie hängt sowohl von makroökonomischen Faktoren wie Zinssätzen und Regulierung als auch von individuellen Entscheidungen ab. Zwei dieser Entscheidungen wiegen besonders schwer.
Der erste Faktor ist die Lage. Eine Wohnung in der Nähe von öffentlichen Verkehrsmitteln, Geschäften und Arbeitszentren zieht zuverlässige Mieter an. Leerstand ist der größte Renditekiller – deutlich wichtiger als der Kaufpreis pro Quadratmeter.
Der zweite Faktor ist die Verwaltung. Anleger können ihre Immobilie selbst verwalten oder diese Aufgabe einem Profi übertragen. Eine professionelle Verwaltung kostet in der Regel einige Prozent der Miete, senkt aber das Risiko von Zahlungsausfällen und den Zeitaufwand für administrative Aufgaben.
- Prüfen Sie vor dem Kauf die Nachfrage nach Mietwohnungen in der Stadt oder im Viertel (Leerstandsquote, durchschnittliche Dauer bis zur Neuvermietung).
- Vergleichen Sie die Notarkosten bei Bestands- und Neubauten, denn der Unterschied wirkt sich auf die Gesamtkosten des Erwerbs aus.
- Planen Sie das Hausgeld ein, indem Sie die Protokolle der Eigentümerversammlungen der letzten drei Jahre einsehen.
Ein langfristig tragfähiges Immobilienvermögen beruht auf fundierten technischen Entscheidungen, nicht auf der allgemeinen Überzeugung, dass „Immobilien immer im Wert steigen“. Energieausweis, steuerliche Gestaltung und Lage entscheiden gemeinsam darüber, ob eine Mietimmobilie ihre Versprechen langfristig einlöst.